이 글은 필자의 실제 투자 계좌를 바탕으로 작성한 시장 분석 및 개인 투자 기록입니다. 특정 종목이나 ETF의 매수·매도를 권유하거나 투자 수익을 보장하기 위한 글이 아닙니다. 모든 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
10월 셋째 주 시장을 보고 있자니 실적과 주가가 꼭 같은 방향으로 움직이지 않는다는 사실을 다시 생각하게 된다. 삼성전자와 SK하이닉스의 업황 기대가 나쁘지만은 않은데 반도체 관련 주가는 크게 흔들렸고, 금요일 미국 시장에서도 AI·기술주 매도가 이어졌다. 처음에는 하락폭에 시선이 갔지만, MyStock 데이터를 살펴보고 이야기를 이어가면서 더 궁금해진 건 따로 있었다. AI에 이렇게 많은 돈을 투자하는데, 그 투자금은 도대체 언제 회수할 수 있는 걸까?
실적보다 앞서가는 의심
이번 주 미국 시장에서는 AI 인프라 투자와 관련된 부채 부담이 주요 우려로 떠올랐다. AI 데이터센터 업체 코어위브(CoreWeave)의 주식과 채권이 함께 흔들렸고, 10월 16일 로이터 보도에는 일부 채권의 유통수익률이 15%를 웃돈다는 내용도 나왔다. 대규모 시설투자를 먼저 하고 향후 고객 계약에서 현금을 거둬들이는 사업에서는 자금조달비용과 투자비 회수 기간이 결정적인 변수가 된다. 채권 유통수익률이 높아졌다는 사실을 곧바로 모든 차입금의 이자율 상승으로 해석할 수는 없지만, 시장이 신용위험을 더 엄격하게 평가하고 있다는 신호로는 볼 수 있다.
그렇다면 AI 투자금은 실제로 언제 회수할 수 있을까? 이번 주 자료만으로는 그 시점을 답할 수 없다. 대규모 고객 계약과 매출 성장만으로 투자금 회수가 끝난 것은 아니기 때문이다. 데이터센터를 짓는 데 쓴 돈과 차입 비용, 계약 매출이 실제 현금으로 들어오는 시점, 전력·운영비, GPU 교체 비용을 함께 따져야 한다. 특히 추가 설비투자 뒤에도 빚을 갚을 만큼 현금이 남는지 확인할 필요가 있다. 결국 지금 확인된 것은 AI 투자금 회수가 불가능하다는 결론이 아니라, 언제 충분한 현금이 만들어질지 아직 불확실하다는 점이다.
그렇다고 AI 수요가 사라졌다고 보기도 어렵다. TSMC가 10월 15일 발표한 3분기 매출은 전년 동기 대비 50.9%, 순이익은 68.7% 증가했다. 2026년 설비투자 계획도 600억~640억 달러 범위로 유지했다. 반도체를 실제로 주문하는 수요는 여전히 강한데 주식시장은 그 성장의 지속성과 최종 수익성을 의심하고 있는 셈이다. 좋은 실적은 이미 주가에 반영돼 있을 수 있고, 앞으로의 기대가 조금만 낮아져도 주가는 떨어질 수 있다.
내가 다음 주 미국 기업들의 3분기 실적 발표를 기다리면서도 반등을 확신하지 못하는 이유가 여기 있다. 이익이 잘 나왔다고 주가가 반드시 오르는 게 아니다. 오히려 AI 설비투자를 얼마나 더 늘릴지, 그 지출을 상쇄할 서비스 매출과 현금흐름이 충분한지가 시장 반응을 가를 수도 있다. 물론 전망이 예상보다 견조하면 안도 반등이 나올 가능성도 열려 있다.
공포가 커진 시장
MyStock에 담긴 10월 16일 관측치에서 CNN Fear & Greed는 약 17.94로 극단적 공포 영역이고, VIX는 19.99였다. 두 지표는 방향이 반대다. Fear & Greed는 내려갈수록 두려움이 커지고, VIX는 올라갈수록 예상 변동성이 커진다. 그래서 공포지수가 '내려갔다'는 말만으로 시장의 불안을 설명하면 오해가 생긴다.
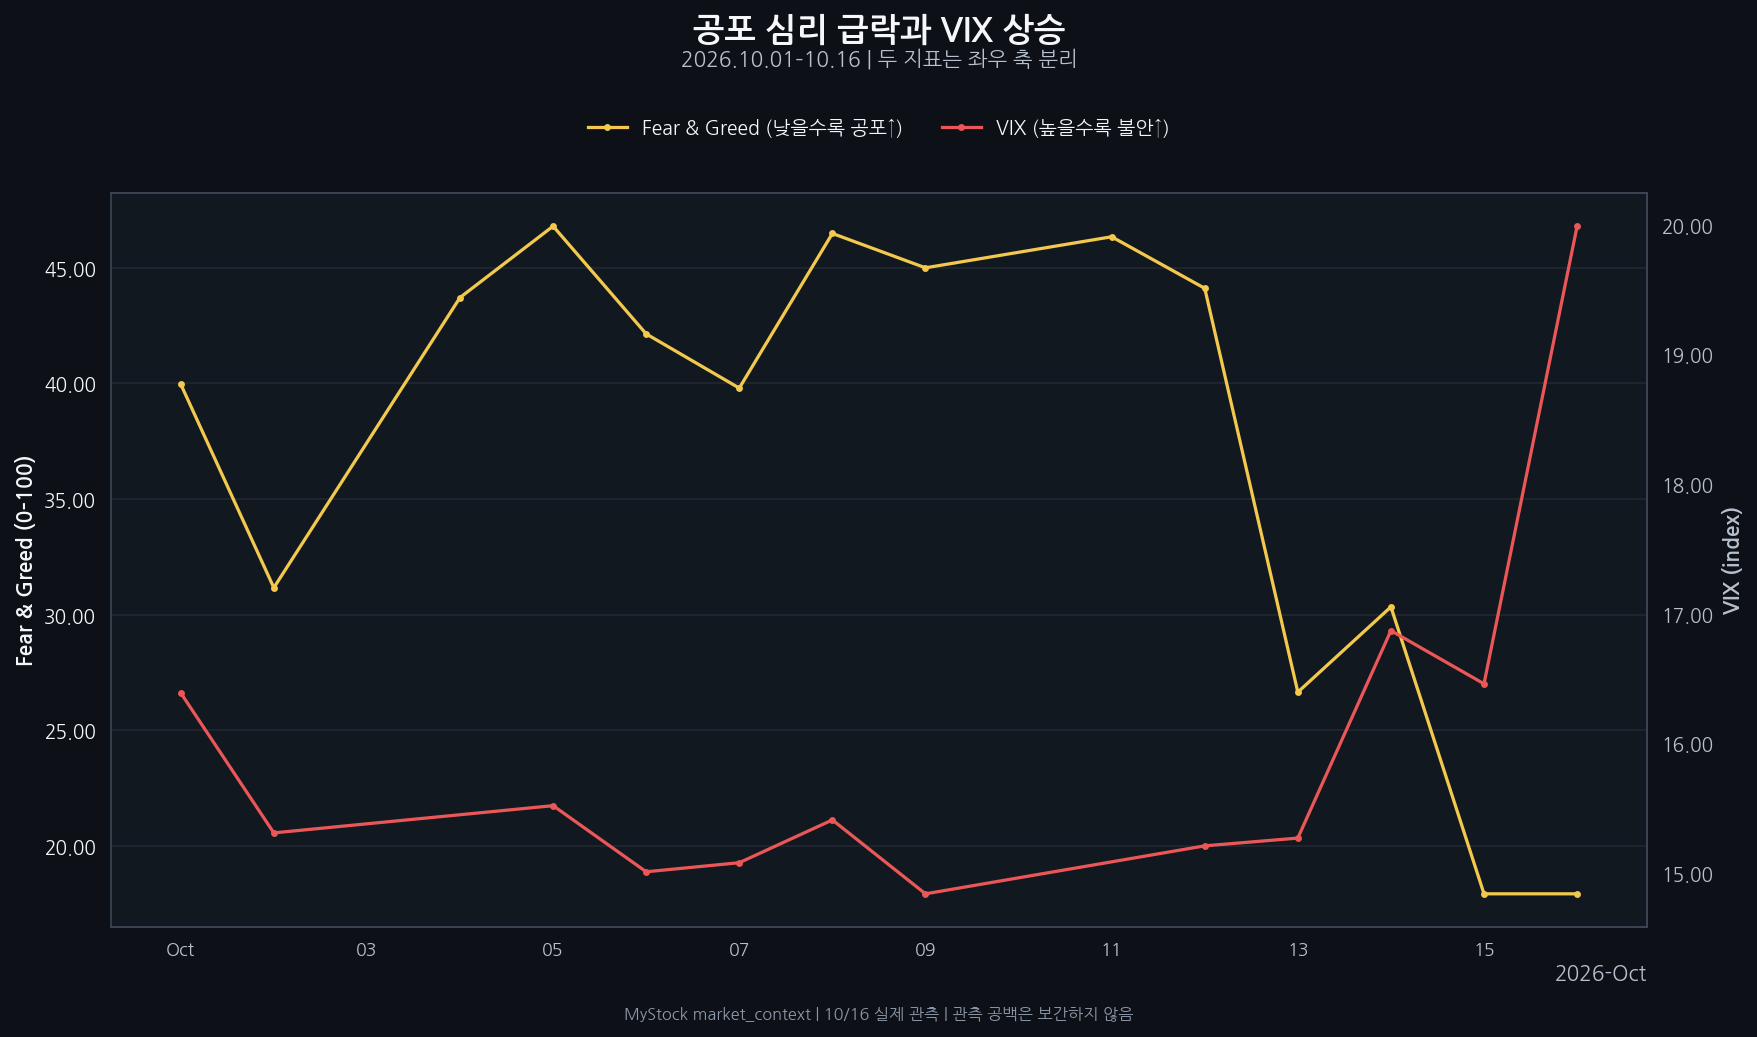
다만 공포심리가 악화됐다고 해서 금융시스템 전체가 위기에 빠졌다는 결론으로 곧장 이어지지는 않는다. 지금 확인되는 건 성장주에 대한 위험 선호가 크게 위축됐다는 사실이고, 신용불안이 얼마나 더 넓게 번지는지는 앞으로 확인해야 할 문제다.
국내 반도체에 몰린 충격
국내에 상장된 ETF 가격을 비교하면 충격의 크기가 더 선명해진다. 연휴 전 마지막 거래일인 10월 8일 종가를 0%로 놓고 16일까지 비교했을 때 TIGER 반도체TOP10은 -22.29%, KoAct 코스닥액티브는 -13.97%, RISE 현대차고정피지컬AI는 -9.56%, TIGER 2차전지TOP10은 -6.30%였다. 모두 ETF의 시장가격 변화이지 내 계좌의 주간 수익률은 아니다.
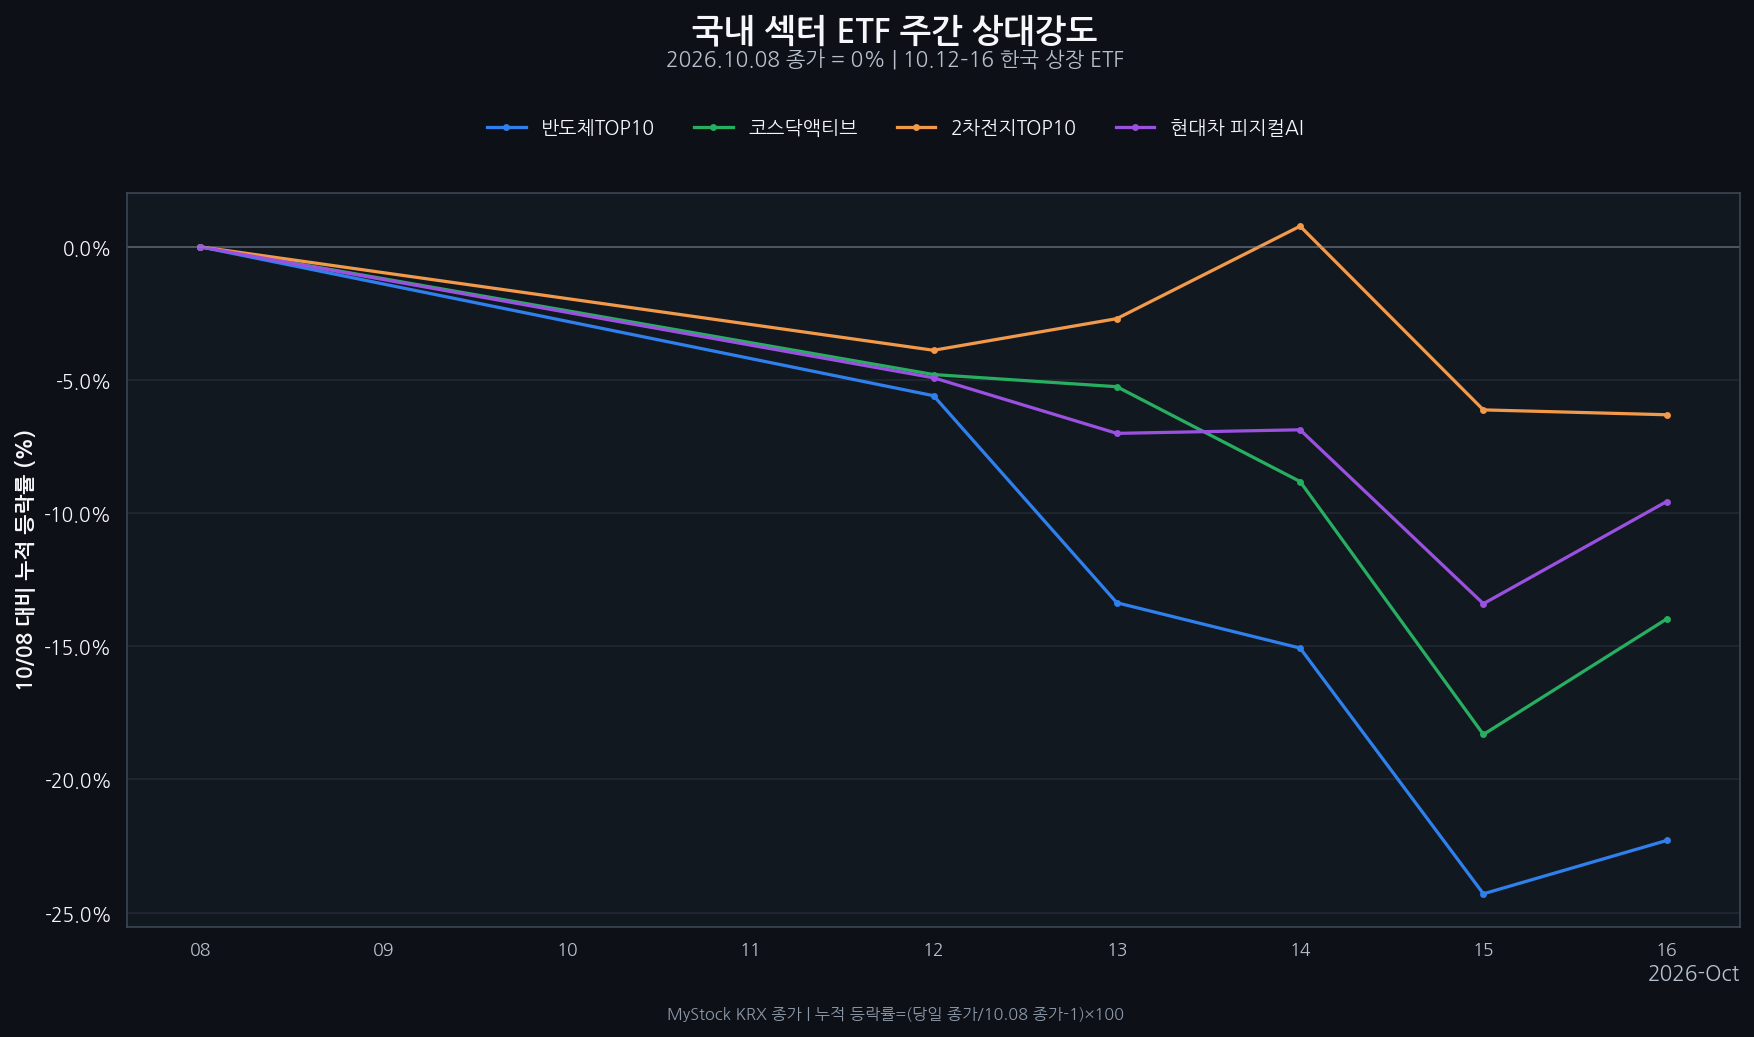
반도체 약세를 중국 창신메모리(CXMT)의 기술 진전 발표 하나로만 설명할 수는 없다고 생각한다. 중국의 메모리 경쟁력 확대는 장기적으로 가격과 공급 구조에 영향을 줄 수 있지만, 기술 발표가 곧바로 안정적인 대량생산이나 HBM 시장의 경쟁력 확보를 뜻하지는 않는다. 여기에 AI 투자 회수 우려와 외국인 매도세가 겹쳤다는 쪽이 이번 주의 설명에 더 가깝다.
내가 특히 다시 들여다본 건 수급이다. MyStock의 TIGER 반도체TOP10 ETF 자료에서 10월 12~16일 외국인 누적 순매수는 +269,448주, 기관은 -2,172,099주였다. 외국인은 닷새 내내 산 것이 아니다. 14일에는 순매도했고, 15일과 16일에 연속으로 순매수했다. 반면 기관은 15일 하루에만 100만 주 넘게 순매도했다.
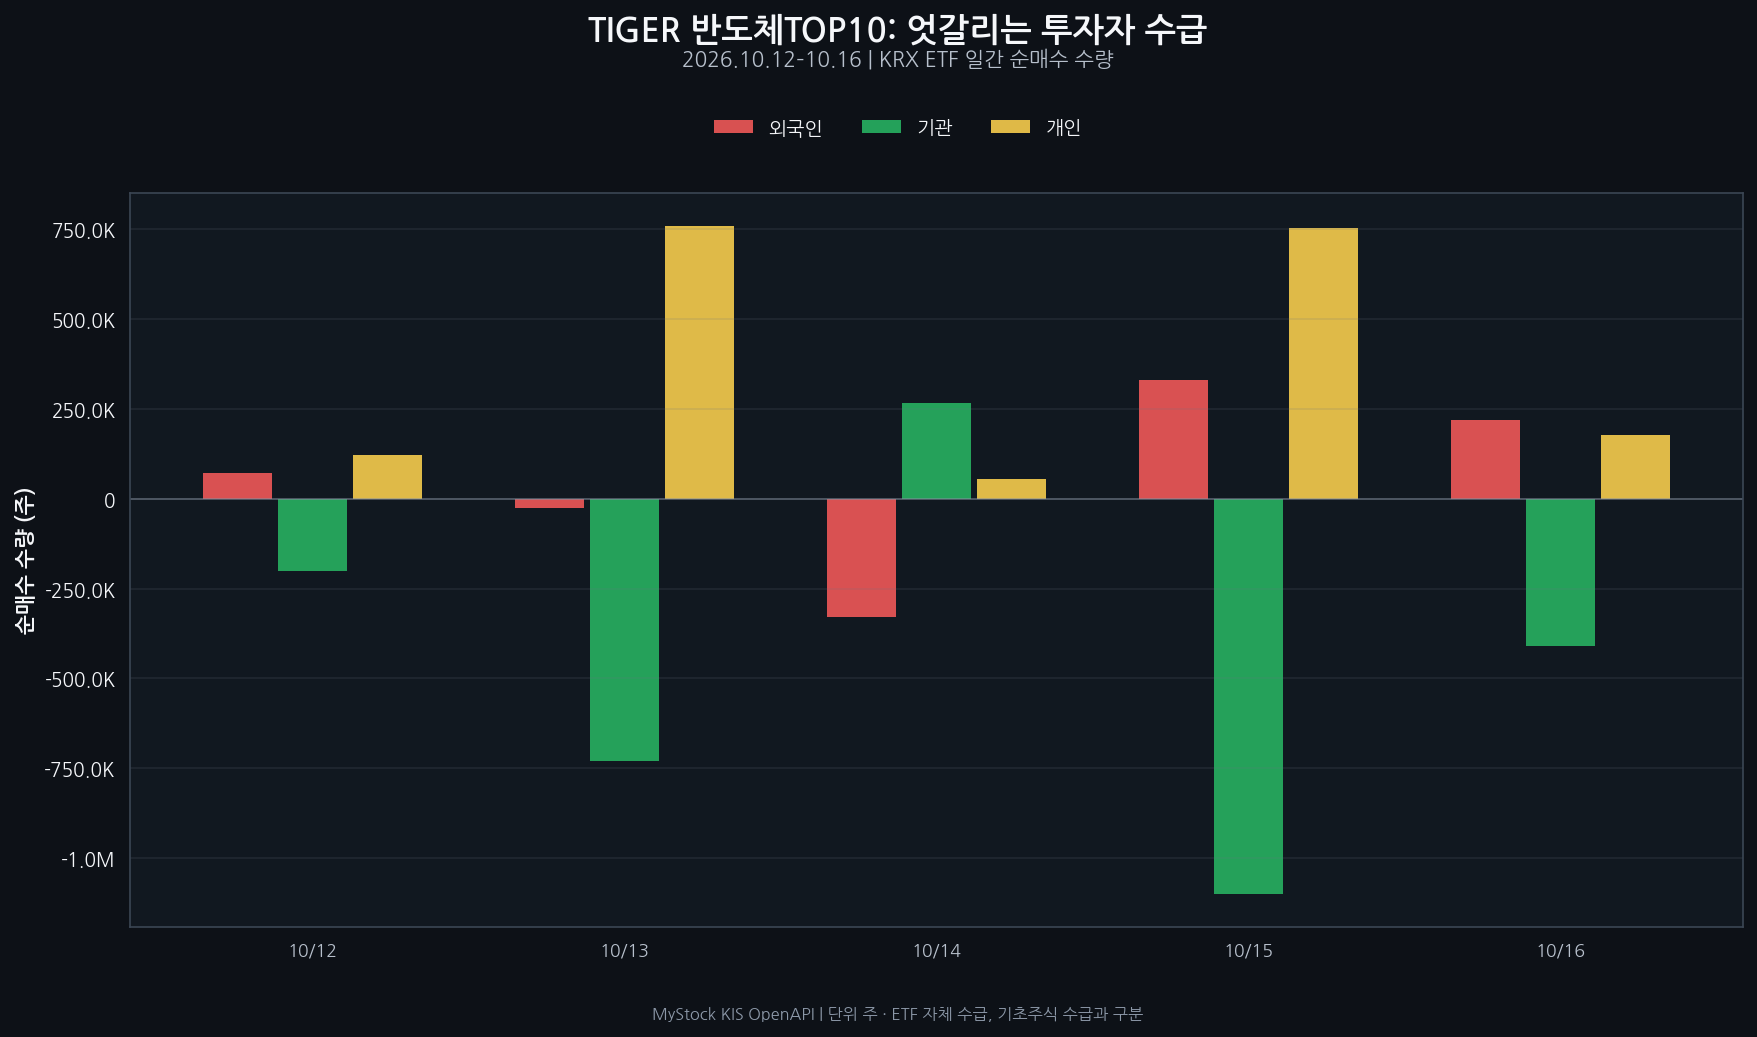
이 수치는 ETF 자체의 순매수 수량이다. 삼성전자나 SK하이닉스 주식을 직접 거래한 외국인 자금의 흐름과 동일하게 취급하면 안 된다. 실제로 10월 중 두 반도체 대형주에 대한 외국인 현물 순매도도 국내 보도에서 확인됐다. ETF 일부에서 외국인 매수가 나타난다는 이유만으로 외국인이 반도체 업종 전체를 다시 매집하고 있다고 단정할 수 없는 이유다.
금요일 국내 주가가 반등했다고 해도 그 전날 미국 시장의 충격이 모두 끝났다는 뜻은 아니다. 특히 한국 장이 마감한 뒤 열린 미국의 10월 16일 거래에서 나스닥과 AI 관련주가 다시 크게 흔들렸으니, 19일 월요일 국내 시장이 이를 어떻게 반영할지 지켜봐야 한다.
같은 미국 ETF라도 달랐던 하락 폭
미국·글로벌 주식에 투자하는 국내 상장 ETF 역시 모두 한 방향으로 움직이지는 않았다. 같은 10월 8일 종가를 기준으로 KoAct 미국나스닥성장기업액티브는 16일까지 -9.57%였지만 KODEX 미국AI소프트웨어TOP10은 -0.32%, KODEX 미국S&P500은 -0.79%였다. KoAct 미국나스닥채권혼합50액티브는 -4.34%였다.
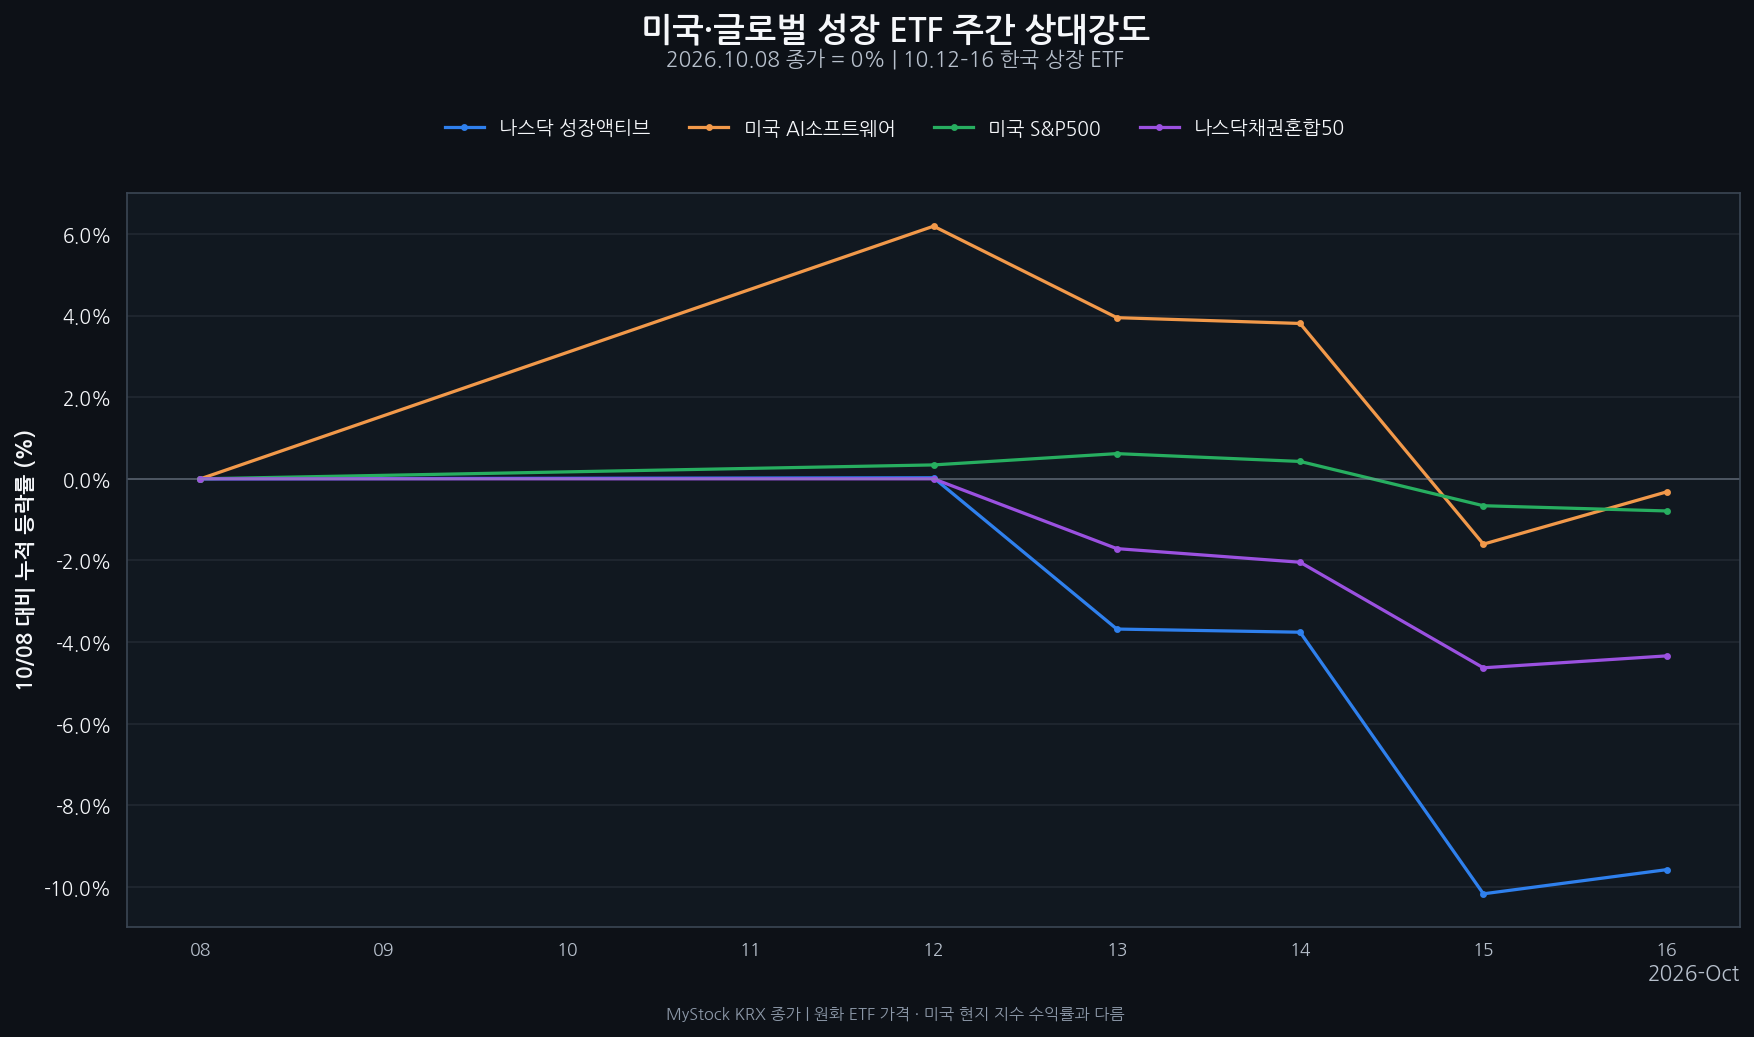
여기에도 함정은 있다. 여러 ETF를 보유한다고 해서 위험요인이 꼭 분산되는 것은 아니다. AI 인프라, 반도체, 소프트웨어, 미국 성장기업이 서로 겹치면 시장이 AI 투자 수익성을 의심하는 순간 함께 흔들릴 수 있다. 반면 S&P500처럼 비교적 넓게 분산된 상품의 가격이 이번 구간에 상대적으로 덜 하락했다는 점도 눈여겨볼 만하다. 이것이 앞으로도 항상 같은 순서로 움직인다는 보장은 없다.
고유가라는 또 다른 부담
유가도 마음에 걸린다. MyStock에서 확인되는 WTI 쿠싱 현물가격은 10월 14일 배럴당 101.91달러였다. 이 수치는 현물가격이고, 16일 뉴스에 등장하는 국제유가 선물 시세와는 관측일과 상품이 다르다. 같은 값으로 합쳐서 해석해서는 안 된다.
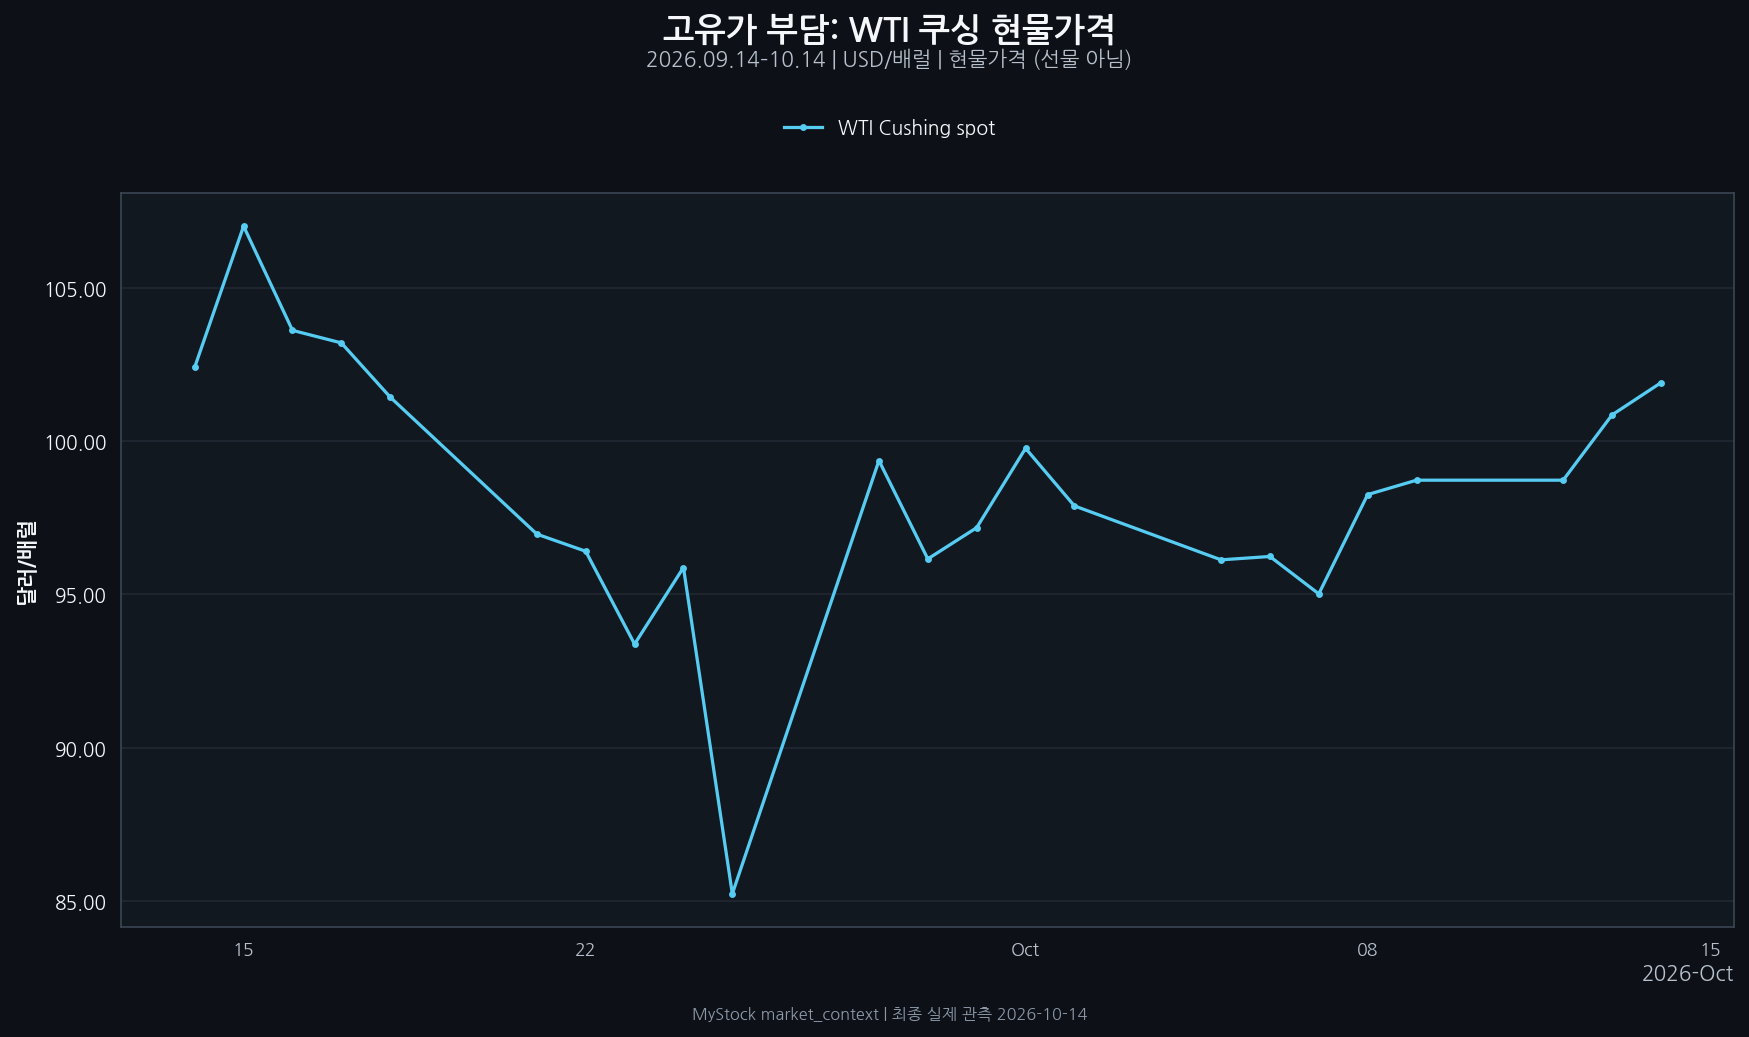
고유가는 물가와 금리 부담을 키울 수 있다. AI 데이터센터처럼 초기 자본투자가 큰 사업에는 높은 조달비용이 더 부담스럽다. 그러나 유가만으로 다음 주 기술주 주가를 예측할 수는 없고, 중동의 공급 상황과 실제 금리 움직임을 따로 확인할 필요가 있다.
9월 적립을 미뤘던 경험
이번 시장을 보면서 내 투자 방식에 대해서도 다시 생각했다. 9월 적립금은 일이 바빠서 시기를 놓친 면도 있었지만, 하락하는 주가를 보고 '조금 더 떨어지면 사야지' 하고 기다린 면도 있었다. 그러다가 결국 9월분을 10월 초에 매수했다. 더 낮은 가격을 기다리는 동안 정기 적립이 어느새 저점을 맞히려는 판단으로 바뀌어 있었던 셈이다.
그래서 아직 매수하지 않은 10월 적립금은 다음 주에 집행할 생각이다. 월요일 국내 증시가 더 떨어질지, 3분기 미국 기업 실적 발표 뒤 반등할지는 모른다. 그렇다고 반등을 확인하겠다며 또 한 달을 넘기는 방향으로 가고 싶지는 않다. 장기 적립을 택했다면 적립 시점을 계속 시장 예측에 맡기지 않겠다는 것이 지금의 판단이다.
물론 적립 원칙을 지키는 것과 모든 ETF를 같은 비중으로 추가 매수하는 것은 다른 문제다. 현재 어떤 업종에 위험이 집중돼 있는지, 실적 개선이 주가에 이미 얼마나 반영됐는지, 경쟁 구도가 실제로 바뀌고 있는지는 계속 점검할 필요가 있다. 시장이 급락했다고 무조건 매수 기회가 되는 것도 아니고, 손실이 났다는 이유만으로 투자 근거가 더 강해지는 것도 아니다.
10월 19일 이후 확인할 것
우선 국내에서는 삼성전자·SK하이닉스의 가격과 외국인 현물 수급을 보려고 한다. ETF 외국인 순매수가 이어지더라도 대형 반도체주 현물 매도가 계속된다면 반등 신뢰도는 제한적이다. 기관이 TIGER 반도체TOP10을 계속 파는지, 가격이 회복하면서 거래량이 어떻게 반응하는지도 살펴볼 생각이다.
미국에서는 다음 주 기업들이 발표할 실적 수치만큼이나 AI 투자비(CAPEX), 현금흐름, 향후 수요 전망이 중요해 보인다. 투자 확대가 계속돼도 이를 시장이 호재로 받아들이는지, 아니면 투자비 회수에 대한 걱정으로 받아들이는지가 관전 포인트다. 고유가와 금리, AI 인프라 기업의 신용시장 움직임도 함께 확인해야 한다.
당장 월요일에 지수가 더 떨어질 수 있다는 걱정은 있다. 그렇지만 하루의 반등과 하락에 따라 장기 적립 원칙을 다시 바꾸지는 않으려 한다. 반도체의 실적과 수급이 충돌하고, AI 수요 성장과 투자금 회수 우려가 동시에 존재한다는 점을 인정한 채 다음 주 시장을 지켜보는 게 지금 내 결론이다.
자료와 기준일
시장·ETF 가격 및 투자자별 수급, 공포지수·VIX·WTI 현물 시계열: MyStock Investment Context, 2026년 10월 18일 추출본. 국내 상장 ETF 가격·수급의 최종 관측일은 10월 16일이며 WTI 현물은 10월 14일이다. 모든 ETF 상대강도는 10월 8일 실제 종가 대비 10월 16일 종가의 변화율이다.
시장·기업 관련 공개 자료: Reuters, 2026.10.16 「Wall Street tumbles as worries about AI trade and high oil prices weigh」; Reuters, 2026.10.16 「Why CoreWeave is in the crosshairs of the AI scare」; TSMC, 2026.10.15 「TSMC Reports Third Quarter EPS of NT$29.43」; TSMC 2026년 3분기 실적 발표 컨퍼런스콜; 서울경제, 2026.10.13 「Chinese Memory Maker’s Tech Claim Sinks Samsung, SK hynix Shares」; 머니투데이, 2026.10.18 국내 외국인 매도 흐름.